
2026年9月,新浪地产随"金隅向新力·一线探访"走访金隅集团东北板块。从沈阳的粉磨站到本溪的新材料车间,再到中俄边境线附近的双鸭山发运场,一个问题始终萦绕:当水泥不再是"建好窑就能赚钱"的生意,老牌企业靠什么活得更好?
这不是金隅一家的问题。全国水泥需求自高位平台持续回落,东北受人口流出与基建放缓的双重挤压,产能利用率长期低迷。行业共识正在形成——拼产能、拼成本的时代结束了,接下来的竞争,拼的是资源配置效率、产业链纵深和差异化产品的定价权。金隅在东北的答卷围绕这三件事展开,而最有参照价值的两个样本,一个是2026年1月完成整合的辽宁区域,另一个是2024年底收购、已交出超预期成绩单的双鸭山新时代水泥。
一盘棋:辽宁八合一,双鸭山预演"整合红利"
2026年1月,辽宁区域正式组建运行:辽宁金隅冀东新材料、辽宁金中新材料产业集团及所管恒威水泥、本溪金中、弘光矿业、恒威建材,加上鞍山冀东、沈阳冀东、辽阳冀东恒盾,共8家公司统一管控。
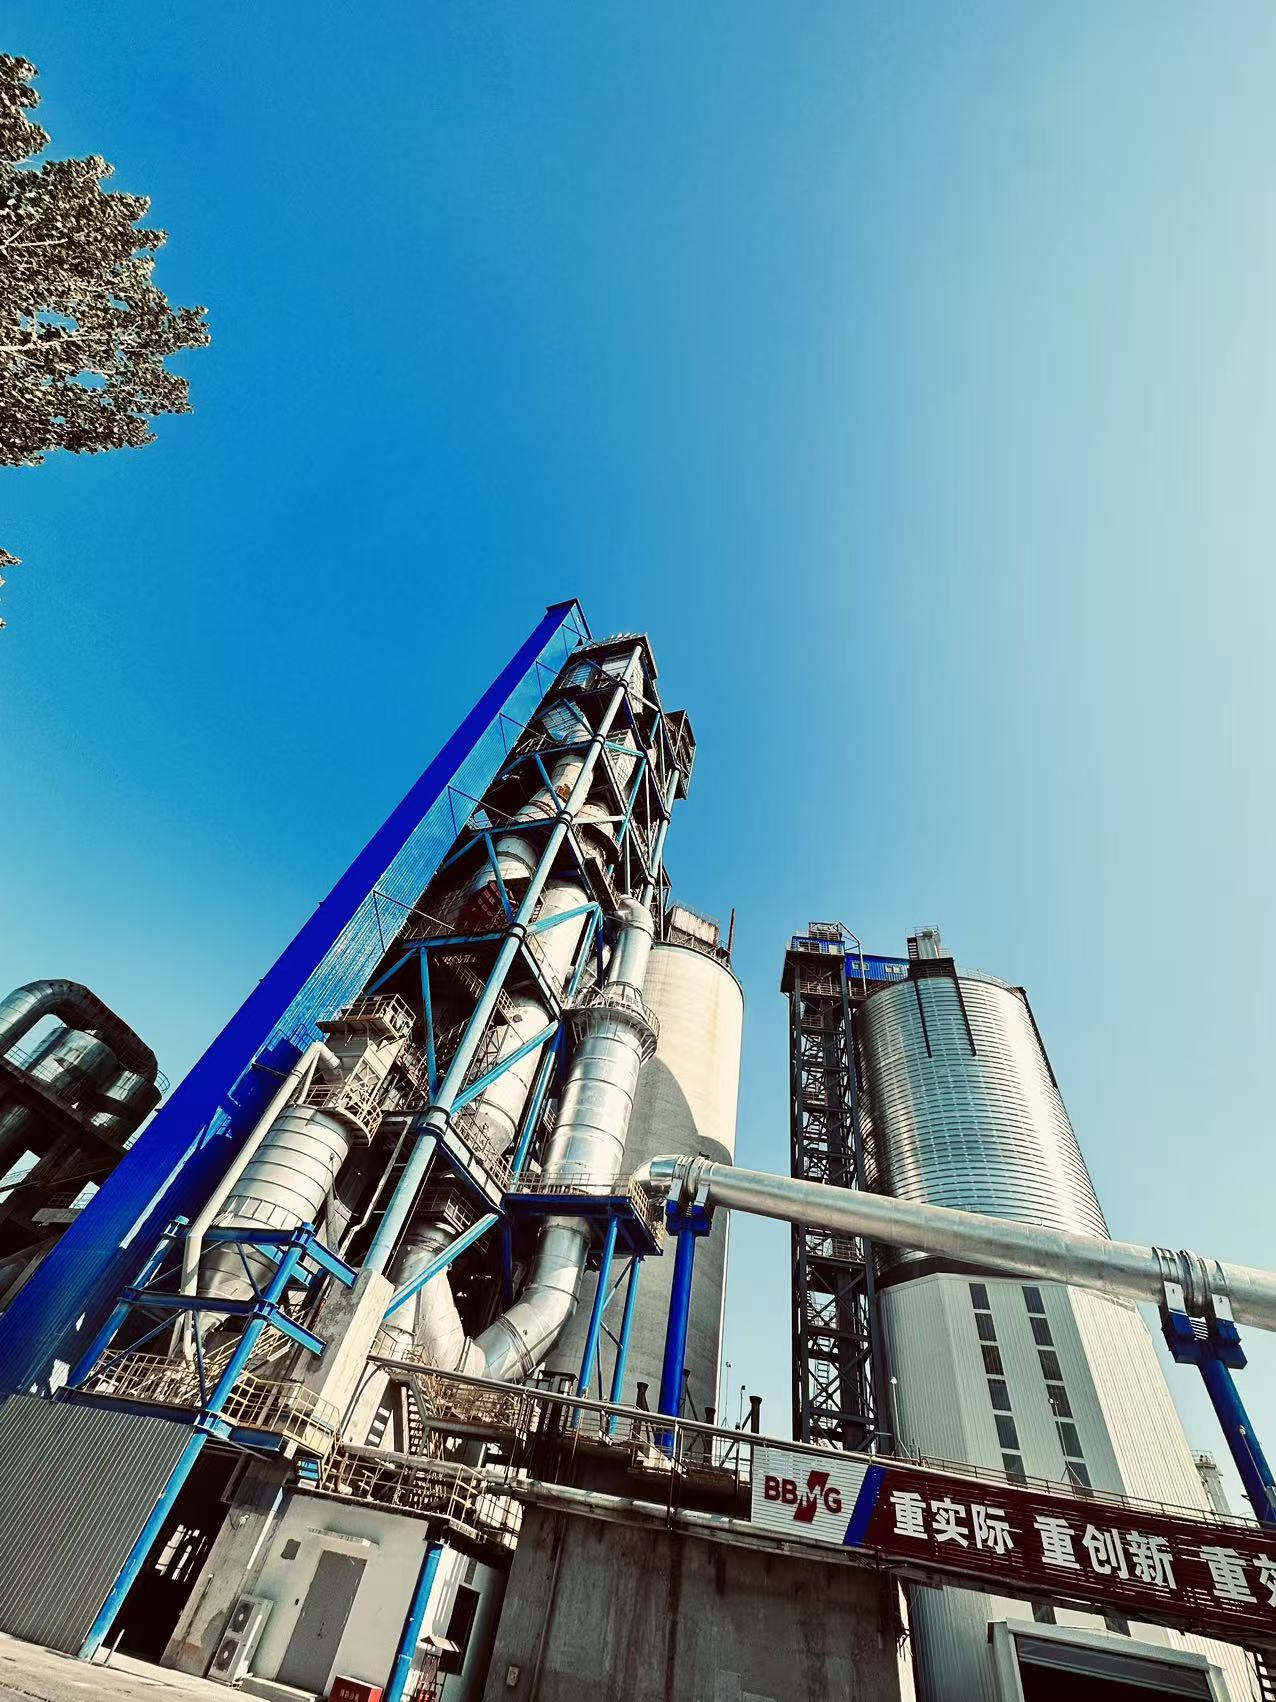
整合的商业逻辑并不复杂。东北水泥市场过去长期"同室操戈"——区域内熟料厂和粉磨站各自为战,订单互相压价,原料、物流、采购重复投入。一体化要把内部摩擦变成内部协同:辽阳恒盾6500万吨石灰石储量从服务单线变为全域"原料蓄水池",弘光矿业骨料优先配套区域内部企业,销售端统一市场标准。
整合能产生多少增量?双鸭山提供了已验证的参照。这家被收购前治理粗放、数字化近乎空白的民营水泥厂,收购后植入统一采购体系、信息系统和管理标准,结果立竿见影:2025年利润总额大幅超过集团计划,2026年1—8月利润总额实现大幅增长,上半年窑、磨系统设备运行可靠性100%,创历史同期最优。
从财务视角看,整合红利主要来自三个科目:采购议价集中(辽宁区域1—8月原材料降本887.41万元)、管理与销售费用摊薄、设备运维效率提升。水泥是固定成本占比极高的重资产行业,整合带来的边际改善会直接放大到利润率上。辽宁区域能否复制双鸭山式的整合红利,是未来一到两年最值得跟踪的变量。
水泥+:辽宁延链补链,双鸭山"资源变现"殊途同归
需求见顶之后,水泥企业的主线从增量扩张转向存量深挖,"水泥+"因此成为全行业标配——凡能与矿山、窑线、渠道共享的生意都被纳入半径。
辽宁的布局是一个完整样本:恒威水泥拥有4000t/d熟料线,2025年底吸收合并百威商混后配齐搅拌、运输、泵送设备,从卖水泥变成卖混凝土解决方案;弘光矿业140万吨骨料线实现开采、加工、外销全流程;本溪金中紧邻本钢,年产矿渣微粉120万吨,把钢铁固废变成绿色建材。
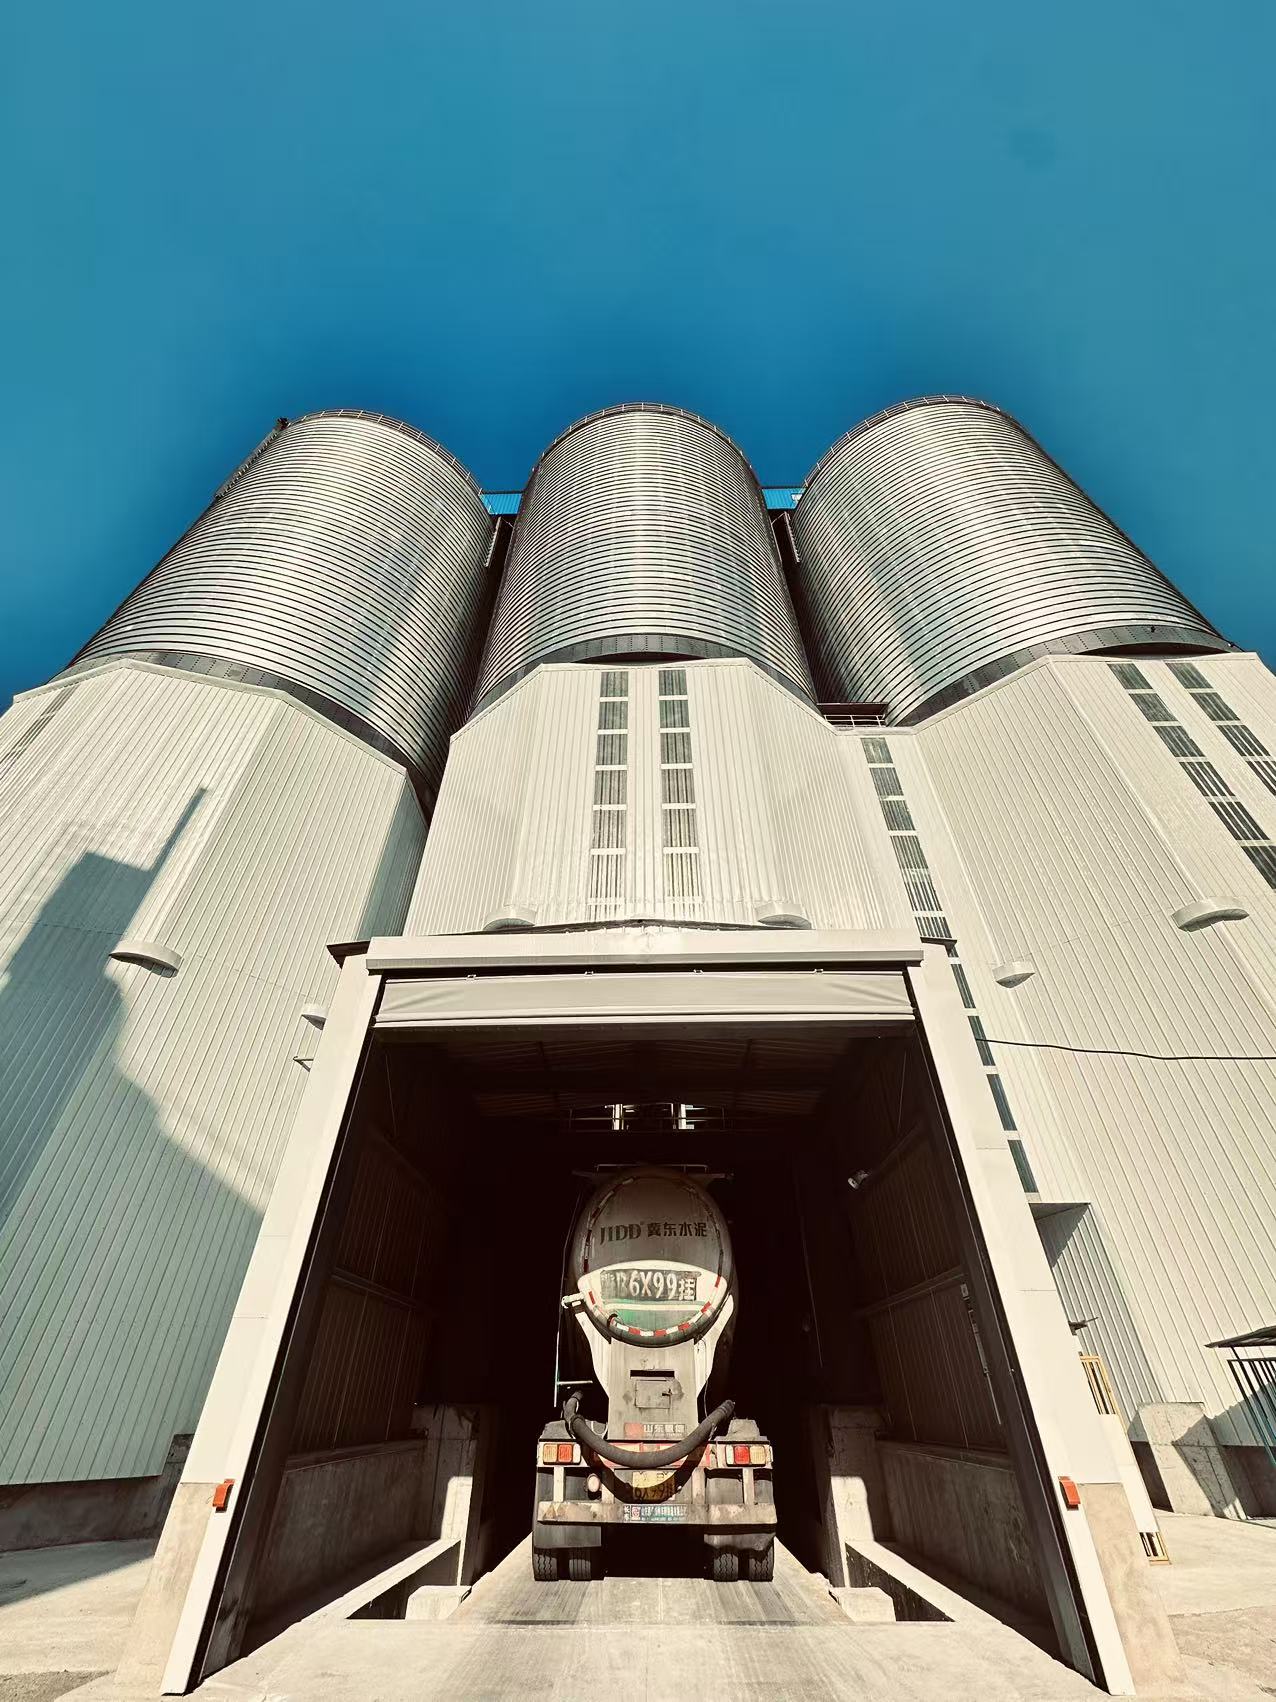
这条路径的行业逻辑已经变了。前些年延伸产业链看中的是收入增量,现在更看重"对冲"功能——水泥需求随基建地产大幅波动,骨料、矿粉、商混盈利曲线相对平缓,叠加矿山资源的稀缺性,"水泥+"实为一张穿越周期的保险单。可以说,行业争夺的核心资产已从产能指标切换到资源指标:石灰石矿、固废渠道,才是下一个十年的入场券。
双鸭山提供了一个有趣的对照。它没有横向铺摊子,而是纵向做深——自备矿山通过自主爆破与设备自修显著提高废石使用率,低碱水泥专供高铁、机场,针对风电项目研发定制化专用水泥。在骨料商混空间有限的边境城市,它把"矿山资源+特种产品"的变现效率做到极致。辽宁模式讲的是"规模协同",双鸭山模式讲的是"资产质量"——其行业高位的净资产收益率,正是这个故事的最好注脚。
新材料第二曲线:本溪MPC与双鸭山的"效率注脚"
如果说"水泥+"是防守,新材料就是进攻,且两种技术路线均已跑通。
路线一:存量产线的价值重估。
辽宁新材料利用原水泥窑尾系统,建成日产2000吨活性石灰技改项目,五级预热器+预燃炉的新型悬浮煅烧工艺为省内首家。投资的高明之处在于资产复用——不新建窑炉,让存量产能"换赛道":40mm以下石灰石均可使用,过去筛掉的"废料"变成原料。在此基座上延伸出日产200吨高比表氢氧化钙产线,形成覆盖冶金脱硫、烟气治理、土壤修复、精细化工五大领域的产品矩阵。这条路线踩中的机会相当明确:普通建筑石灰早已是红海,高活性、高比表面积的冶金级与环保级石灰却存在结构性缺口,部分高端品类长期依赖进口。"旧窑变新线",正是全行业成本最低的转型路径之一。
路线二:细分场景的定价权。
本溪金中建成东北首条磷酸镁胶凝材料(MPC)生产线,年产5万吨,2026年5月投产,技术源自与重庆大学的产学研转化。MPC可理解为"快硬特种胶凝材料":凝结时间可自由调控,抢修场景20分钟固化;常温1.5小时抗压强度≥30MPa,28天最高达90MPa以上;-20℃仍可施工,精准命中东北高寒工况。更具商业想象力的是机场跑道抢修——民航停航每小时都有巨额损失,"分钟级"修复材料拥有远超大宗建材的议价能力。该产品已在沈阳桃仙、哈尔滨太平等机场完成实地试验,并开始对接中铁、中铁建。
一个值得行业关注的信号是:水泥企业做新材料,未必涌向碳酸钙、光伏玻璃等拥挤赛道,围绕自身工艺积累,在"高寒施工""机场抢修"这类对性能极端敏感、对价格相对不敏感的细分场景做深做透,同样能长出利润丰厚的第二曲线。
双鸭山则为这个板块提供了另一种注脚:智能巡检、专家控制、能源管理三大系统建成,607台设备建档、38台套重点设备在线监测,自主研发的"皮带撕裂联锁控制装置"在集团内推广。本溪回答"做什么产品",双鸭山回答"用什么效率做"——数字化把依赖老师傅经验的操作变成可复制的系统能力,对人员老化的行业而言是刚需而非噱头。
降本增效:微利时代的财务纪律
2026年1—8月,辽宁区域累计降本增效6227.33万元。这组数字值得放在财务显微镜下拆解,因为它反映的是一套可复制的管理体系。
工艺端颗粒度极细:
恒威水泥以复合水泥替代传统矿渣水泥压降配料成本52.6万元;双鸭山通过提升比表面积与强度指标、增加矿粉掺量,熟料消耗同比降3%,创效86.2万元。熟料是成本结构中能源与碳排放最密集的环节,掺量每优化一个百分点,节约的都是真金白银。
采购物流端:
源头直采、区域集采并行,绘制辽中"资源地图",创新"矿山整体托管"模式整合爆破、铲装、运输外包,综合单价大幅下降,预计全年降本约300万元。
费用端:
自主维修、修旧利废节约设备维修成本82.94万元;鞍山冀东清退外协人员50人,节约劳务外包费53.58万元;全面预算管理累计节约管理费用82.82万元。
水泥成本的竞争已进入"颗粒度时代"——上一轮景气周期靠压煤价电价的大水漫灌式降本,如今粗放空间基本耗尽,剩下的都是配比优化、集采议价这类"手术刀式"操作。未来企业的估值分化,很大程度上将由成本曲线的相对位置决定。
绿色低碳:环保从成本项变成准入证
环保曾是利润表上的纯成本项,如今正在成为竞争壁垒。能耗端,双鸭山五大能耗指标全部达到国家一级能效标准,生料粉磨吨电耗仅11kWh、水泥粉磨24kWh/t,均优于国家一级标准;排放端,鞍山窑尾SCR脱硝5月投运,辽宁新材料活性石灰线颗粒物排放控制在10mg/m³以内,优于GB 41618—2022国家标准限值。
替代燃料是关键变量。双鸭山将煤泥与进口俄煤纳入燃料结构,低热值煤泥稳定掺加——截至8月底累计耗用煤泥1.58万吨、替代烟煤6530吨,既创效200余万元,也压降了单吨熟料碳排放强度。行业坐标很清晰:欧洲头部企业燃料替代率已超60%,国内仍处低位,煤炭价格波动与双碳政策正在倒逼补课,谁先掌握多品类低热值燃料的稳定燃烧技术,谁就能在能源成本的不确定性中占据主动。
双鸭山样本:一次并购的价值验证,与对俄增量的伏笔
双鸭山前身是1958年建厂的国有水泥厂,1999年改制为民营,2024年12月由金隅冀东水泥100%收购。国企并购民企在水泥行业并不鲜见,但"并得来、管得好"的案例不多。双鸭山的答案是三条线并行:文化融合、管理并轨、战略协同——核心信息系统高效上线,一年多完成从民营到现代管理的切换。
从并购投资视角复盘,价值释放路径清晰:先以管理植入改善效率,再以技改提升资产质量(煤粉制备产能由39t/h提升至42t/h,辊压机台时从设计360t/h提高至产量470t/h创历史新高),最后打开增量市场。
增量指向俄罗斯。双鸭山周边300公里内有6个国家一类对俄口岸,2025年通过俄罗斯GOST认证,成为黑龙江首批获对俄建材出口"绿色通行证"的水泥企业之一,当年6月首批水泥发运实现零的突破。2026年上半年对接3家俄方客商,累计出口2万吨,全年冲刺3万吨,"金隅双鸭山"品牌在滨海边疆区初步建立口碑。
这笔账并不难算:国内需求见顶,而俄罗斯远东正处于基建补欠账阶段,水泥自给不足、价格明显高于国内。对东北水泥企业而言,对俄出口不是副业,而可能是未来五年最重要的结构性增量。双鸭山样本的更大意义在于路径验证——认证、渠道、品牌这些国际化能力恰是行业最稀缺的资产,并购"桥头堡"远比从零自建高效。
结语:把确定性攥在自己手里
金隅东北板块的转型,可还原为一张资产负债表:区域一体化攥资源协同的确定性,降本增效攥成本曲线的确定性,绿色低碳攥政策准入的确定性,新材料攥利润结构的确定性,对俄出口攥市场增量的确定性。
这些数字放在集团大盘子里算不上惊人,但置于东北需求持续承压的背景下需要重新估值——在别人收缩时守住利润,在别人观望时打开增量,本就是穿越周期最难的部分。转型的最终分数,不在故事精彩,而在未来三到五年,这些新曲线能否从"投产"走向"放量"。这是金隅的下一道题,也是整个行业注视的一道题。